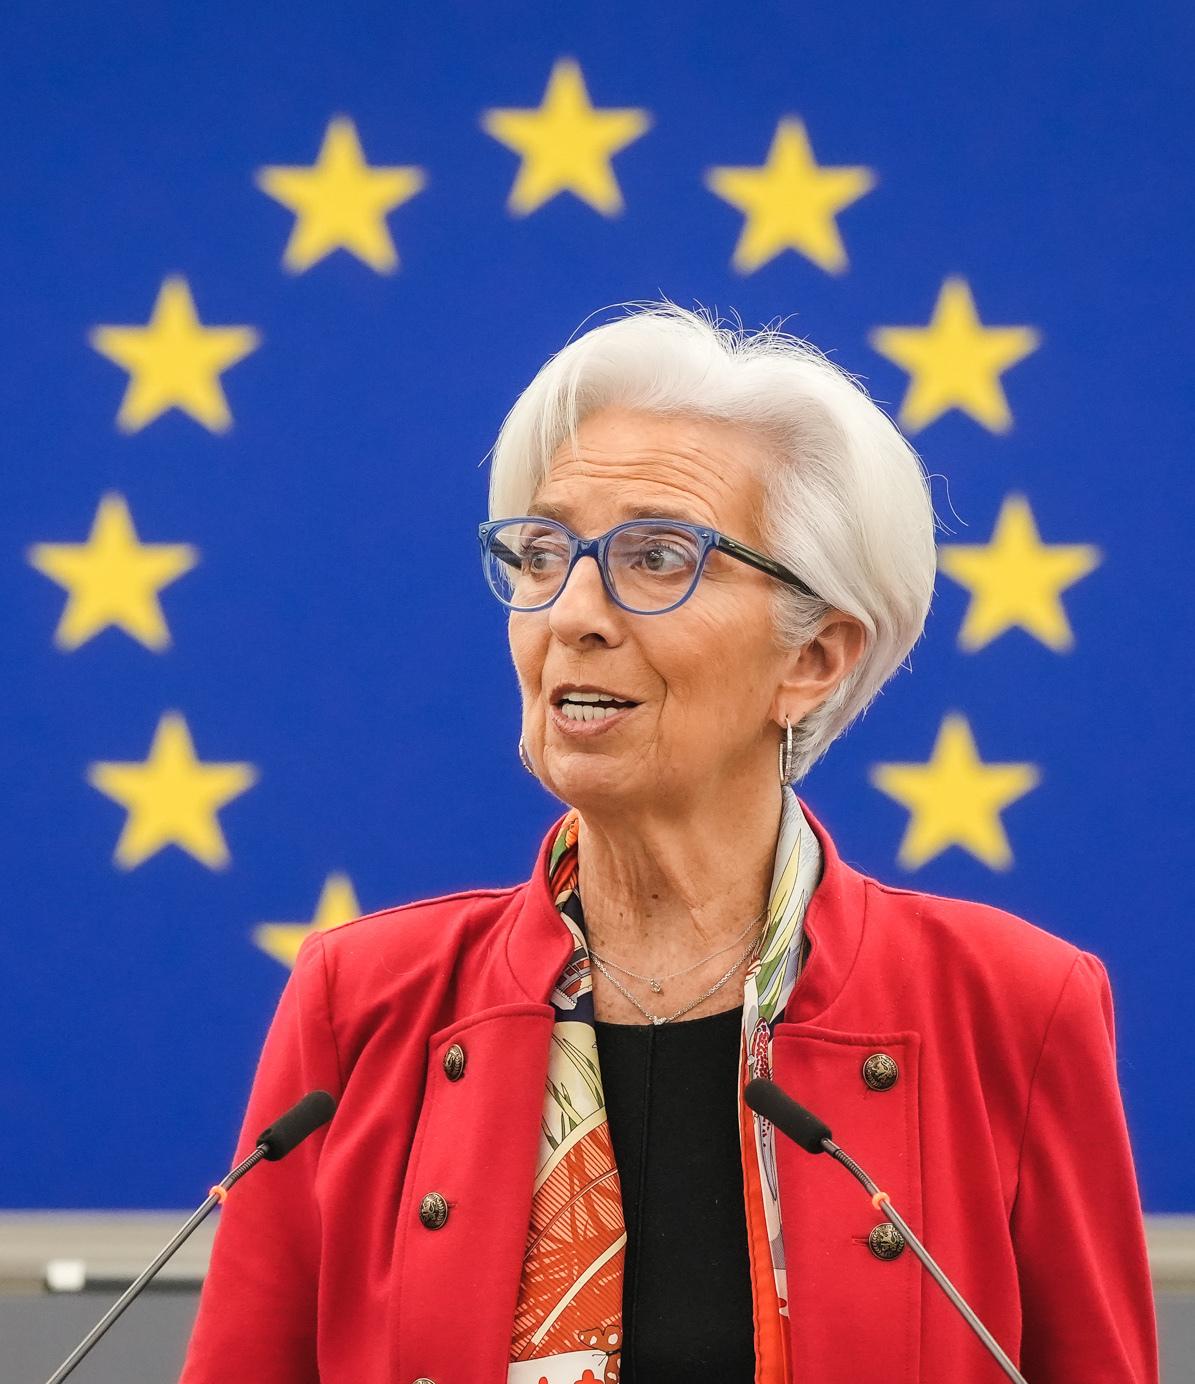
El adelanto es considerable. Lagarde abandona el puesto más de 20 meses antes de lo previsto, y se barajaba el Foro Económico Mundial como posible siguiente destino. Una fuente con conocimiento directo del asunto señaló que habría optado por renunciar para poder pronunciarse sobre temas políticos de Francia, su país natal, y del ámbito internacional, algo que su cargo al frente del BCE le exigía evitar en nombre de la independencia de la institución.
El calendario de salida no es casual. Al dejar el puesto el 7 de febrero, los actuales líderes de la Unión Europea tendrían margen para designar un sucesor con antelación suficiente a las elecciones presidenciales francesas, en las que las encuestas colocan a la candidata de extrema derecha Marine Le Pen como favorita. Para una economía como la mexicana, ligada a los flujos de capital globales, el recambio en la cúpula del BCE pesa: las decisiones de tasas en Fráncfort inciden en el apetito de riesgo hacia los mercados emergentes, incluido el peso.
El presidente del Consejo Europeo, António Costa, informó en un comunicado que el proceso para elegir al sucesor de Lagarde arrancaría de inmediato. Entre los nombres que circulan como principales candidatos figuran los expresidentes de los bancos centrales de Países Bajos y España, Klaas Knot y Pablo Hernández de Cos, ambos con trayectoria consolidada dentro del Eurosistema.
"Dejo esta institución con la sensación del trabajo bien hecho y un BCE preparado para el futuro", dijo Christine Lagarde, presidenta saliente del Banco Central Europeo, en un video difundido en redes sociales.
La respuesta de los mercados financieros al anuncio fue moderada. "Los sucesores que se barajan son dos banqueros centrales muy competentes y de reconocida trayectoria, así que para los mercados no supondrá una gran diferencia", dijo Piet Haines Christiansen, economista de Danske Bank. Esa lectura fue compartida por otros analistas, que apuntaron a que el BCE ha construido una institucionalidad que trasciende a su titular en turno.
"El BCE es ahora una institución bastante consolidada y el mercado conoce su forma de operar. Creemos que el comportamiento institucional probablemente perdurará más allá de Lagarde y será bastante similar, sea quien sea quien tome el relevo", dijo Simon Dangoor, responsable de inversión macroeconómica en renta fija de Goldman Sachs.
Tasa de depósito en 2.5%
La salida de Lagarde coincide con un momento delicado para la política monetaria europea. El BCE mantendría este jueves su tasa de depósito en 2.5%, mientras evalúa una nueva alza, posiblemente en diciembre, ante el riesgo de que un choque en los precios del petróleo vinculado a la guerra en Irán se traslade a otros precios y a los salarios. "Probablemente no hará falta mucho para justificar otra subida en diciembre, dada la posibilidad de una nueva revisión al alza de la previsión de inflación del BCE por el aumento de los precios de la energía", dijo Oliver Rakau, analista de Oxford Economics.
Los mercados monetarios descontaban hasta tres alzas adicionales de tasas del BCE de aquí a finales del próximo año, lo que llevaría la tasa de depósito a 3.25%, un nivel considerado restrictivo para el crecimiento económico europeo. Ese escenario de tasas altas en la zona euro suele traducirse en un dólar más fuerte frente al euro, con efectos indirectos sobre el tipo de cambio del peso mexicano y el costo de la deuda externa denominada en esa moneda.
El desafío más inmediato para el banco central podría no ser la inflación, sino la turbulencia en los mercados de bonos. Francia paga algunos de los rendimientos más altos de los últimos 25 años para colocar deuda, y la prima que exigen los inversionistas por mantener bonos franceses frente a los alemanes de referencia es la mayor de toda la zona euro. El detonante ha sido la incertidumbre fiscal tras las elecciones de este año y propuestas de sectores de la izquierda política francesa para condonar deuda en manos del BCE.
Paralelo con la crisis de 1994-1995
Ese episodio guarda cierto paralelismo con las crisis de deuda soberana que México enfrentó en distintos momentos de su historia reciente, cuando la desconfianza de los mercados sobre la sostenibilidad fiscal de un país elevó abruptamente el costo de financiamiento, como ocurrió en el llamado error de diciembre de 1994-1995, cuando el peso se desplomó y las tasas internas se dispararon. La diferencia es que Francia cuenta con el respaldo institucional del euro y del propio BCE, algo de lo que México, con moneda propia, no dispone en los mismos términos.
Analistas no descartan que el banco central termine por activar alguna herramienta extraordinaria si la presión sobre la deuda francesa se agrava. "Por lo general, han ideado una nueva herramienta adaptada a ese conjunto concreto de circunstancias", dijo Dangoor, de Goldman Sachs, en referencia a episodios previos de estrés en los mercados de deuda europeos. La primera línea de defensa, según los especialistas, sería la reinversión flexible de los recursos provenientes de los bonos adquiridos durante los programas de compra de activos de la década pasada.
Para los inversionistas institucionales mexicanos con exposición a deuda europea, y para las tesorerías corporativas que fondean operaciones en euros, el desenlace de la sucesión en el BCE y el manejo de la crisis de bonos franceses son variables a seguir de cerca, en un contexto donde instituciones financieras con fuerte presencia en México, como se ha visto en los resultados de Santander en el país, mantienen vínculos directos con la banca europea.
El relevo en la presidencia del BCE se definirá en las próximas semanas, con Knot y Hernández de Cos como los nombres que hasta ahora concentran las apuestas. Lagarde dejará el cargo el 7 de febrero, cerrando un mandato en cuyo tramo final se sumó un nuevo episodio de presión inflacionaria derivado del conflicto en Irán.