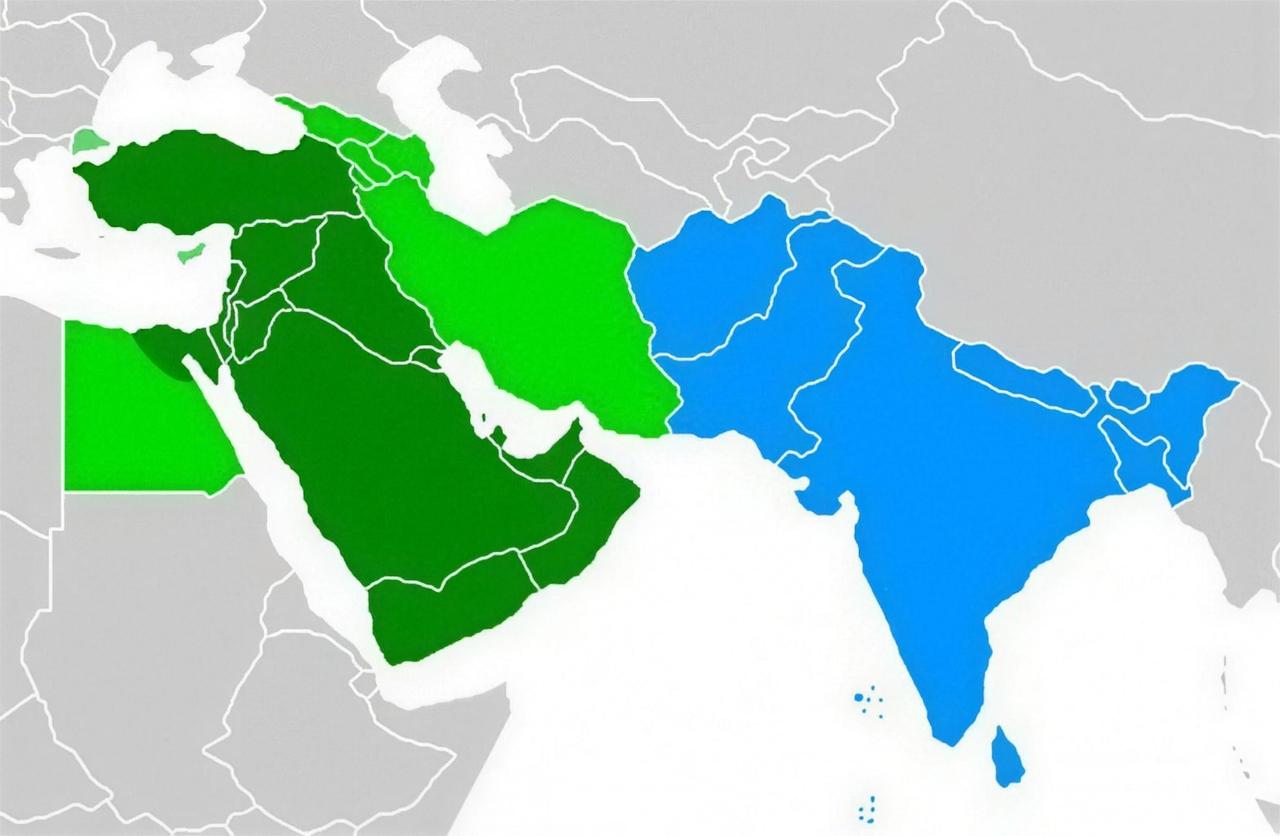
El FMI, en su actualización de perspectivas del miércoles, señala expresamente que el conflicto en Oriente Medio ha introducido una perturbación no prevista en las estimaciones de enero. El cierre parcial del estrecho de Ormuz —por donde transitaba el veinte por ciento del petróleo mundial y el cuarenta y dos por ciento del queroseno de aviación— ha provocado un encarecimiento del Brent que, aunque ha cedido en las últimas sesiones hasta los ochenta y dos dólares, se mantiene un veintiséis por ciento por encima de los niveles de enero. Ese sobreprecio se traslada a la cadena productiva española a través de tres canales: el coste del transporte, el precio de los plásticos y fertilizantes derivados del petróleo, y la factura energética de las industrias intensivas en gas.
La AIReF desglosa con más detalle el impacto doméstico. Su informe de abril identifica tres factores que explican la revisión al alza de la inflación: el encarecimiento energético —que aporta cero coma seis puntos de subida—, la resistencia a la baja de los precios de algunos alimentos frescos —cero coma tres puntos— y el efecto arrastre de los servicios turísticos, que mantienen una inercia alcista del tres coma ocho por ciento interanual. La combinación sitúa la inflación media prevista para 2026 en el tres coma dos por ciento, un nivel que, de confirmarse, dificultaría los planes del BCE de continuar bajando tipos en el segundo semestre.
En el frente del déficit, la AIReF cuantifica el coste de las medidas extraordinarias adoptadas por el Gobierno para paliar el impacto de la crisis: el Real Decreto-ley 5/2026, con una dotación de mil doscientos millones; las ayudas de emergencia por las borrascas de Extremadura y Andalucía, cifradas en quinientos millones; y la prórroga del IVA reducido sobre los alimentos y la energía, que resta al Tesoro unos ochocientos millones anuales. En total, seis décimas de PIB que se suman a un déficit estructural que ya arrastraba inercia del año anterior.
Sin embargo, el contexto comparativo matiza el pesimismo. España sigue siendo, con diferencia, la economía que más crece entre los grandes de la eurozona. Alemania se estancará en el cero coma tres por ciento según el FMI, Francia apenas superará el uno por ciento e Italia se quedará en el cero coma siete. La brecha de crecimiento entre España y la media de la zona euro se amplía a más de un punto, un diferencial que el Gobierno utiliza como argumento central de su narrativa económica.
El Plan Estatal de Vivienda 2026-2030, que el Consejo de Ministros aprobará el lunes, encaja en este contexto como una pieza de doble función: política social y estímulo económico. Con una dotación de siete mil millones de euros —un ciento treinta y cinco por ciento más que el plan anterior—, la inversión se distribuye en un cuarenta por ciento para ampliar el parque público de vivienda, un treinta por ciento para rehabilitación energética de edificios y un treinta por ciento para líneas de ayudas directas a familias. El plan establece un principio de asequibilidad: ningún beneficiario deberá destinar más del treinta por ciento de sus ingresos al pago de vivienda.
Los municipios rurales recibirán un tratamiento especial con ayudas directas de hasta quince mil euros para jóvenes menores de treinta y cinco años que fijen su residencia en localidades de menos de cinco mil habitantes. El dato de contexto: la edad media de emancipación en España es de veintinueve coma cuatro años, la segunda más alta de la UE después de Croacia.
En los mercados, la semana ha sido contradictoriamente positiva. El Ibex 35 acumula una subida del tres coma dos por ciento semanal, impulsado por la caída del Brent —que beneficia a las empresas energéticas importadoras— y por la esperanza de que las conversaciones de Mascate desbloqueen parcialmente el tránsito por Ormuz. La prima de riesgo española se ha estrechado hasta los sesenta y seis puntos básicos, mínimo desde mayo de 2024, y el Tesoro ha colocado una subasta a diez años con una demanda de dos coma cuatro veces la oferta a un tipo del tres coma doce por ciento.
La síntesis macroeconómica de esta semana es paradójica: España crece menos de lo previsto, gasta más de lo presupuestado y sufre una inflación superior a la deseada, pero sigue siendo el alumno aventajado de una eurozona enferma. La pregunta que ni el FMI ni la AIReF responden es cuánto tiempo puede mantenerse esa ventaja comparativa si la crisis de Oriente Medio se prolonga más allá del verano. El estrecho de Ormuz no es solo una vía marítima; es el termómetro de la economía global. Y el mercurio sigue subiendo.

