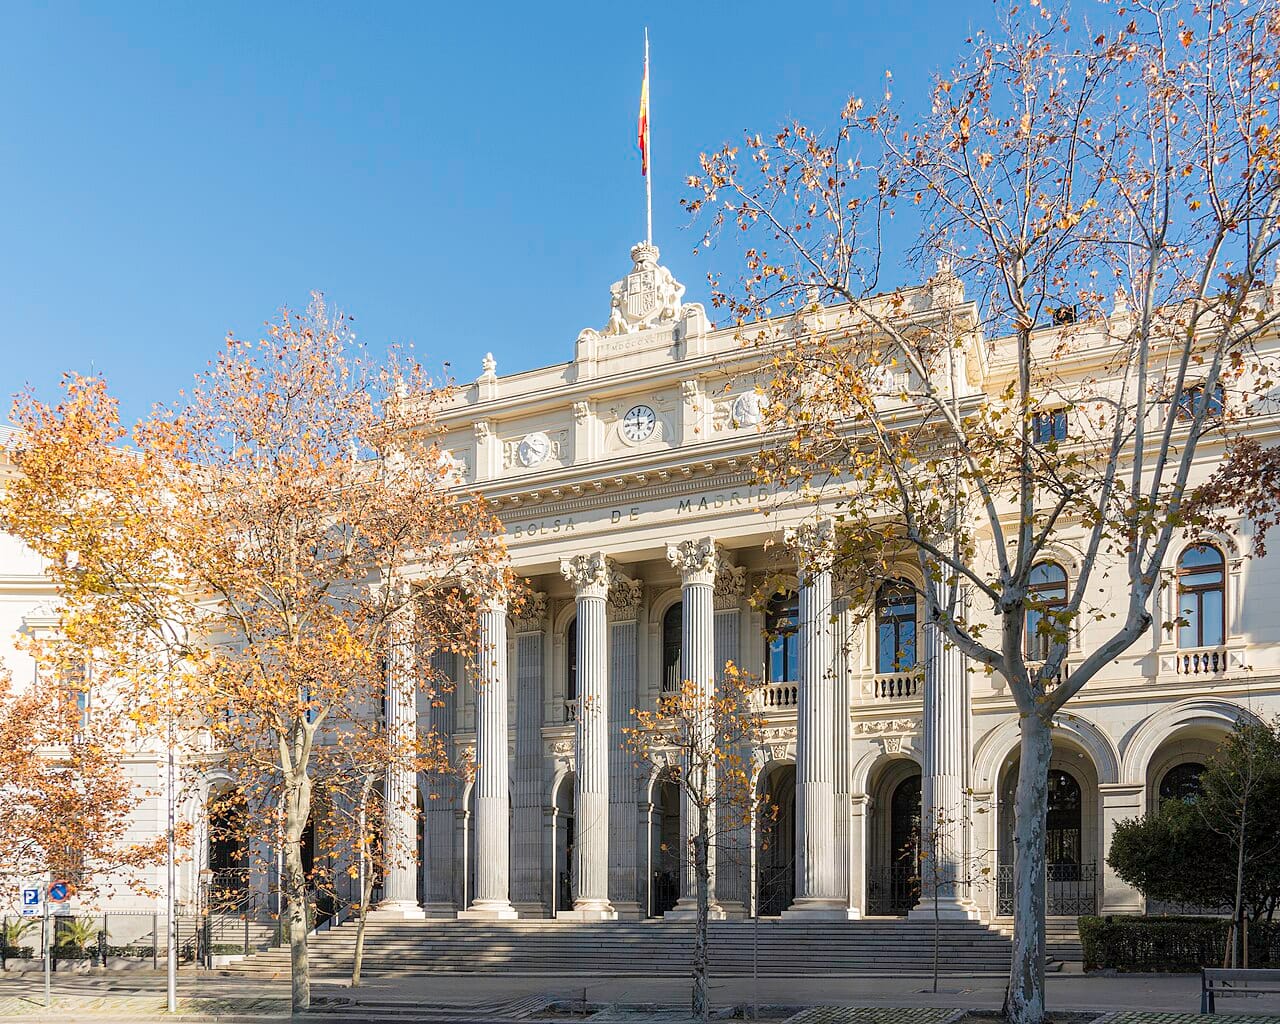
El encarecimiento del crudo, que penaliza a sectores intensivos en energía y presiona al alza las expectativas de inflación, explica en buena parte el tono bajista con el que arrancó la sesión. Repsol, en cambio, se benefició de ese mismo movimiento: la petrolera avanzó un 1,41%, único refugio claro junto al 0,08% de Cellnex en un mercado dominado por el rojo. El patrón se repitió en el resto de bolsas europeas, donde las caídas también fueron la tónica general de la jornada.
El selectivo español llegaba a este lunes con el impulso de una semana positiva: cerró el pasado viernes con una subida del 0,77%, recuperando la cota de los 19.300 puntos, y acumuló en el balance semanal una revalorización del 1,54%. Pese a ello, el Ibex sigue lejos de sus máximos históricos, marcados en agosto: los 20.213,60 puntos de cierre del día 11 y los 20.356,90 puntos intradía alcanzados dos días después, el 13 de agosto. La distancia con esos registros ronda los mil puntos.
El telón de fondo macroeconómico sumó un matiz procedente de Asia. Durante la jornada asiática se conoció que el crecimiento económico de China repuntó un 4,5% interanual en el tercer trimestre, después de tocar mínimos de tres años en el trimestre anterior. El dato se explica por el fuerte dinamismo de las exportaciones chinas, que compensó la contención del gasto de los consumidores internos. Esa combinación entre resiliencia exportadora y debilidad del consumo interno no es nueva en una economía que apoya su crecimiento en el sector externo mientras intenta reequilibrar un modelo históricamente dependiente de la inversión.
La resistencia del dato, por encima de los mínimos recientes, ofrece cierto alivio a los mercados globales en un contexto de tensión energética, aunque no bastó para frenar las caídas bursátiles en Europa. China, segunda economía mundial y principal importador de crudo del planeta, condiciona con su ritmo de actividad tanto la demanda energética global como las expectativas de crecimiento de las multinacionales europeas con exposición al mercado asiático.
La banca, bajo el foco por la alianza con Nvidia
Banco Santander centró buena parte de la atención inversora tras anunciar una nueva alianza con Nvidia, con la que ha establecido un marco de colaboración de tres años orientado a desarrollar iniciativas de inteligencia artificial. El acuerdo abarca áreas como los modelos fundacionales, los agentes de inteligencia artificial, la prevención del fraude y del blanqueo de capitales, la toma de decisiones en tiempo real y el desarrollo de tecnologías de simulación avanzadas, incluidos los gemelos digitales aplicados al sector bancario.
El anuncio no impidió que el valor cotizara en negativo en la apertura, en línea con el resto del sector financiero, penalizado por el contexto de incertidumbre energética. Los repuntes del petróleo suelen tensionar las expectativas de inflación y, con ellas, la trayectoria de los tipos de interés, una variable determinante para el margen bancario. La banca española ya vivió un shock de signo contrario en 2022 y 2023, cuando el ciclo de subidas del Banco Central Europeo disparó los beneficios del sector.
Agenda de resultados del tercer trimestre
La semana bursátil estará marcada por el arranque de la temporada de resultados del tercer trimestre entre las compañías del Ibex 35. Enagás será la primera en presentar sus cuentas este martes, mientras que el miércoles será el turno de Iberdrola, que dará a conocer sus resultados, y de Puig Brands, que publicará sus cifras de ventas. El jueves la atención se trasladará a Bankinter, que cerrará el bloque de publicaciones más relevante de los próximos días.
Indra tiene previsto presentar su nuevo plan estratégico el 25 de noviembre, que cita fuentes conocedoras de la situación, pese a la proximidad de las elecciones generales, programadas para el día 29 de ese mismo mes. La compañía de defensa y tecnología ha ganado peso en la cartera industrial del Estado, que mantiene una participación relevante a través de la Sociedad Estatal de Participaciones Industriales (SEPI), lo que convierte sus movimientos estratégicos en materia sensible en plena campaña.
En el ámbito de las recomendaciones de inversión, los analistas de Jefferies elevaron el precio objetivo de Endesa desde los 35 hasta los 37 euros por acción, aunque mantuvieron su recomendación de "mantener" sobre el valor. Pese a la revisión al alza, el nuevo precio objetivo continúa situándose aproximadamente un 13% por debajo del precio de cierre de las acciones de la eléctrica del pasado viernes, lo que refleja la cautela con la que el mercado sigue mirando al sector energético pese al contexto de precios del crudo al alza.
La tensión petrolera se suma a otras presiones inflacionistas que ya se observaban en la cesta de la compra española, donde las hortalizas suben un 17,3% en un año y el tomate lidera la escalada. La combinación de encarecimiento energético y alimentario reaviva el debate sobre la persistencia de la inflación subyacente en la eurozona, un factor que los bancos centrales vigilan antes de decidir sus próximos movimientos de tipos.
El comportamiento dispar entre sectores se refleja también en los mercados tecnológicos y de semiconductores, donde la volatilidad ha sido notable: lo ilustra el caso de SK Hynix, que cae más del 30% en una semana pese a que los analistas le ven casi un 160% de potencial, un movimiento que muestra hasta qué punto los mercados globales combinan hoy correcciones bruscas con expectativas de recuperación a medio plazo.
El arranque bajista de este lunes, condicionado por un barril de petróleo camino de los 110 dólares, contrasta con el cierre de la semana pasada, cuando el Ibex recuperó los 19.300 puntos y sumó un 1,54%. La primera prueba de fondo llegará este martes con las cuentas de Enagás, que inauguran la temporada de resultados del tercer trimestre entre las compañías del selectivo.